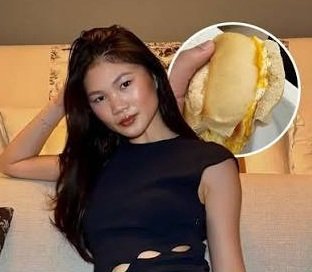
A jovem britânica Mia McGrath, de 24 anos, ganhou destaque ao compartilhar uma estratégia financeira pouco convencional para conquistar independência econômica ainda na juventude. Adepta do movimento FIRE, sigla em inglês para Independência Financeira e Aposentadoria Antecipada, ela adotou uma rotina rigorosa de controle de despesas, reduzindo os gastos ao mínimo possível para direcionar uma parcela maior de sua renda à poupança e aos investimentos.
A estratégia já teria permitido acumular aproximadamente US$ 97 mil, resultado que chamou a atenção de pessoas interessadas em educação financeira e planejamento de longo prazo. Agora, Mia tem um objetivo ainda mais ambicioso: reunir cerca de US$ 1,3 milhão antes de completar 40 anos, construindo um patrimônio que permita alcançar maior liberdade para decidir como utilizar seu tempo e organizar sua vida profissional.
O método adotado pela jovem envolve mudanças significativas nos hábitos cotidianos. Entre as medidas estão a redução de compras consideradas desnecessárias, o controle rigoroso do orçamento e até uma alimentação extremamente simples, escolhida também como forma de diminuir os gastos mensais.
Para Mia, a independência financeira não depende apenas de ganhar muito dinheiro, mas também da capacidade de administrar os recursos disponíveis e manter uma disciplina consistente ao longo dos anos.
Movimento FIRE ganha espaço entre jovens
O movimento FIRE surgiu nos Estados Unidos e ganhou popularidade em diferentes países ao propor uma mudança na maneira como as pessoas lidam com dinheiro, trabalho e aposentadoria.
A sigla representa a expressão Financial Independence, Retire Early, que pode ser traduzida como independência financeira e aposentadoria antecipada.
A proposta é acumular patrimônio suficiente para que os rendimentos dos investimentos possam custear as despesas pessoais, reduzindo ou até eliminando a necessidade de trabalhar exclusivamente para pagar as contas.
Diferentemente do modelo tradicional de aposentadoria, que geralmente acontece depois de décadas de contribuição e atividade profissional, os adeptos do FIRE procuram antecipar essa conquista por meio de planejamento financeiro, aumento da capacidade de poupança e investimentos de longo prazo.
Para alcançar esse objetivo, muitos participantes estabelecem metas de economia bastante elevadas, destinando uma parte significativa da renda mensal à formação de patrimônio.
No caso de Mia McGrath, a estratégia chama atenção pela idade e pelo valor que ela afirma já ter conseguido acumular. Aos 24 anos, alcançar aproximadamente US$ 97 mil representa uma etapa importante dentro de um planejamento que pretende levá-la a uma situação de independência financeira antes dos 40.
Alimentação simples e cortes no consumo fazem parte da estratégia
Um dos aspectos que mais chamaram a atenção na rotina de Mia é a maneira como ela organiza sua alimentação e suas despesas domésticas.
Para economizar, a jovem prefere refeições simples, preparadas em casa, evitando gastos frequentes com restaurantes, lanches, entregas de comida e cafés comprados fora. Uma das práticas associadas à sua rotina é manter um café da manhã econômico, com alimentos básicos, como pão e ovos.
A lógica é reduzir pequenas despesas que, quando acumuladas ao longo de semanas e meses, podem representar uma parcela significativa do orçamento.
Além da alimentação, Mia procura evitar compras por impulso, prioriza produtos de segunda mão e analisa cuidadosamente a necessidade de cada aquisição. Roupas, acessórios, serviços e outros itens de consumo passam por uma avaliação antes de qualquer decisão de compra.
Outro fator importante em sua organização financeira é a possibilidade de morar com os pais, o que reduz despesas com aluguel e contas domésticas. Essa condição permite direcionar uma parcela maior dos recursos para investimentos.
A jovem também utiliza as redes sociais para compartilhar sua experiência, apresentar hábitos de economia e incentivar outras pessoas a refletirem sobre a maneira como administram o próprio dinheiro.
Como funciona o planejamento para alcançar US$ 1,3 milhão?
A meta estabelecida por Mia é construir um patrimônio de aproximadamente US$ 1,3 milhão antes de completar 40 anos.
Para chegar a esse valor, ela aposta em três pilares: poupar regularmente, investir de maneira consistente e evitar que o aumento da renda seja acompanhado por um crescimento descontrolado das despesas.
A estratégia considera também o efeito dos juros compostos, mecanismo pelo qual os rendimentos obtidos em investimentos podem gerar novos rendimentos ao longo do tempo.
Na prática, isso significa que o dinheiro investido pode crescer não apenas pelos novos depósitos realizados, mas também pelos ganhos acumulados anteriormente.
Quanto maior o período de investimento, maior pode ser o efeito desse processo, embora os resultados dependam das condições do mercado, dos produtos escolhidos, das taxas cobradas e dos riscos envolvidos.
É importante destacar que não existe garantia de que a jovem alcançará o valor planejado. Investimentos em renda variável podem apresentar oscilações e perdas, enquanto a inflação e mudanças nas condições econômicas também podem afetar o poder de compra do patrimônio acumulado.
Por isso, a meta representa um planejamento pessoal, e não uma promessa de resultado financeiro.
Estratégia divide opiniões nas redes sociais
A rotina de economia extrema também provoca debates. Enquanto algumas pessoas consideram a disciplina de Mia uma inspiração, outras questionam se vale a pena abrir mão de tantas experiências durante a juventude para alcançar uma aposentadoria antecipada.
Entre as críticas, aparecem preocupações relacionadas ao equilíbrio entre economizar e aproveitar o presente. Afinal, atividades de lazer, viagens, encontros com amigos e experiências pessoais também fazem parte da qualidade de vida.
Há ainda quem destaque que nem todas as pessoas possuem as mesmas condições financeiras e familiares para economizar grandes quantias.
Quem precisa pagar aluguel, sustentar filhos, ajudar familiares ou lidar com despesas inesperadas encontra obstáculos diferentes daqueles enfrentados por alguém que consegue reduzir significativamente os custos de moradia.
Esse aspecto é importante para compreender por que a estratégia não pode ser simplesmente reproduzida por qualquer pessoa.
A própria possibilidade de morar com os pais demonstra que fatores externos também podem influenciar diretamente a velocidade de construção de um patrimônio.
Independência financeira não significa necessariamente parar de trabalhar
Outro ponto importante do movimento FIRE é que alcançar independência financeira não significa obrigatoriamente abandonar todas as atividades profissionais.
Muitos adeptos defendem a possibilidade de trabalhar menos, escolher projetos com maior liberdade e deixar de depender exclusivamente de um salário mensal para manter o padrão de vida.
Essa modalidade também é conhecida como aposentadoria flexível ou soft retirement.
Nesse modelo, a pessoa pode continuar desenvolvendo atividades profissionais, mas passa a ter maior liberdade para decidir quando trabalhar, quais projetos aceitar e quanto tempo dedicar a outras áreas da vida.
Para Mia, a construção de patrimônio representa justamente a possibilidade de conquistar mais autonomia no futuro.
A ideia é não depender exclusivamente de um emprego para pagar as despesas essenciais, podendo organizar a própria rotina com maior tranquilidade.
O que a história ensina sobre organização financeira?
A trajetória da jovem britânica levanta uma discussão importante sobre educação financeira: a construção de patrimônio depende de planejamento, regularidade e decisões conscientes ao longo do tempo.
Mesmo que poucas pessoas tenham condições de economizar valores tão elevados, alguns princípios podem ser aplicados em diferentes realidades.
Controlar as despesas, evitar dívidas desnecessárias, criar uma reserva de emergência e estabelecer objetivos financeiros são atitudes que ajudam a organizar o orçamento.
Também é importante compreender que investir exige conhecimento. Antes de escolher qualquer aplicação, é necessário avaliar os riscos, a liquidez, os custos e o prazo em que o dinheiro poderá ser utilizado.
No Brasil, por exemplo, quem deseja começar a investir pode buscar informações sobre produtos financeiros disponíveis no mercado, sempre considerando sua renda, suas responsabilidades e seu perfil de investidor.
A história de Mia McGrath mostra que a independência financeira pode começar com pequenas decisões repetidas ao longo dos anos. Entretanto, também reforça que economizar não precisa significar abrir mão de todas as experiências que tornam a vida mais agradável.
O grande desafio está em encontrar um equilíbrio entre construir segurança para o futuro e manter uma boa qualidade de vida no presente.
Afinal, conquistar liberdade financeira é importante, mas aproveitar o caminho até essa conquista também faz parte do planejamento.