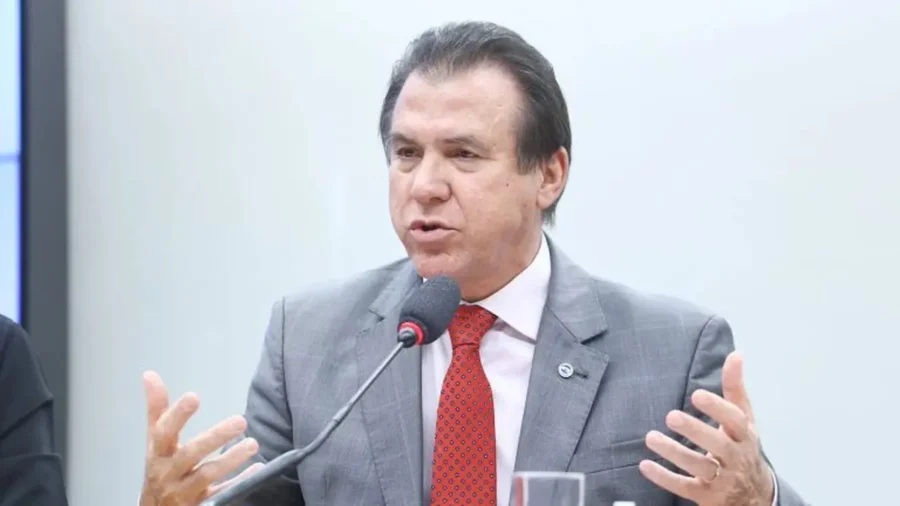
O governo federal prepara o envio ao Congresso Nacional de uma medida provisória (MP) que regulamenta a implementação do Imposto Seletivo, popularmente conhecido como “Imposto do Pecado”. A proposta foi anunciada nesta terça-feira (3) pelo ministro da Fazenda, Dario Durigan, que informou ter uma reunião agendada com o presidente Luiz Inácio Lula da Silva (PT) para discutir os últimos detalhes da medida.
De acordo com o ministro, a intenção é manter, durante 2027, a atual carga tributária incidente sobre os produtos que serão alcançados pelo novo imposto. A estratégia faz parte de um período de transição previsto na reforma tributária sobre o consumo. A partir de 2028, porém, o governo pretende avançar gradualmente na aplicação da nova tributação, com possibilidade de aumento das alíquotas.
Durigan afirmou que o texto já deixou o Ministério da Fazenda e está na Casa Civil, etapa que antecede o encaminhamento ao Legislativo. Segundo ele, a expectativa é que a proposta seja enviada ainda nesta terça-feira, mas sua aprovação deverá ocorrer até o fim do ano para que o cronograma de implementação seja respeitado.
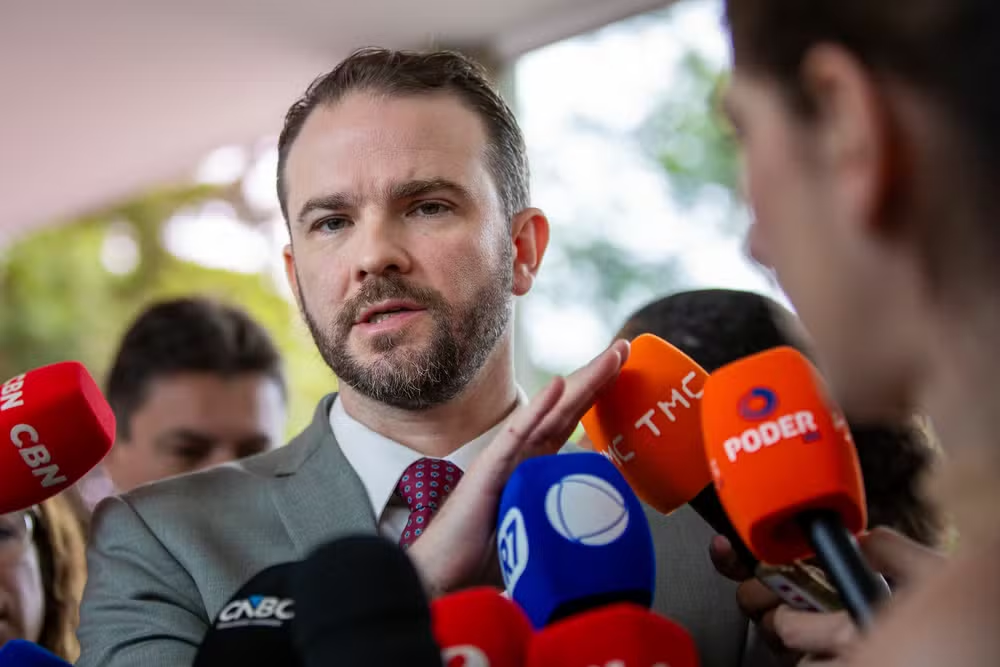
“A MP já saiu aqui do Ministério da Fazenda, eu devo despachar com o presidente hoje. Então a expectativa é que seja hoje, sim [o envio ao Congresso Nacional]. Ela tem que ser aprovada até o fim do ano”, declarou o ministro a jornalistas.
A iniciativa busca organizar a entrada em vigor de um tributo criado pela reforma tributária e evitar que a mudança provoque uma redução na arrecadação federal durante o período de adaptação.
Governo negocia transição com setores atingidos
Um dos pontos centrais da proposta é o acordo firmado entre a equipe econômica e representantes dos setores que serão afetados pelo Imposto Seletivo. Segundo Durigan, houve entendimento para que a carga tributária atual seja mantida ao longo de 2027, evitando uma elevação imediata dos impostos sobre os produtos.
A medida considera também o prazo conhecido como noventena, regra que determina um intervalo mínimo de 90 dias entre a publicação da norma que institui ou aumenta determinados tributos e o início de sua cobrança.
Por causa desse período, o ministro informou que o governo combinou com os setores envolvidos a continuidade da cobrança do Imposto sobre Produtos Industrializados (IPI) sobre os produtos atingidos, enquanto o novo sistema não puder ser aplicado integralmente. A previsão apresentada é que essa transição possa se estender até fevereiro de 2027.
A manutenção temporária do IPI tem como finalidade evitar uma lacuna na arrecadação. Sem essa compensação, o governo poderia enfrentar uma redução temporária das receitas enquanto aguarda o prazo necessário para a entrada em vigor do Imposto Seletivo.
A proposta, portanto, tenta conciliar dois objetivos: garantir previsibilidade para os setores produtivos e preservar o equilíbrio das contas públicas durante a mudança no sistema tributário.
O que é o Imposto do Pecado?
O Imposto Seletivo foi criado pela reforma tributária sobre o consumo e tem como finalidade incidir sobre produtos e atividades considerados prejudiciais à saúde ou ao meio ambiente.
A lógica do tributo é utilizar a política fiscal como instrumento para desestimular determinados hábitos de consumo e atividades que podem gerar impactos sociais, ambientais e econômicos. Na prática, a cobrança pode tornar alguns produtos mais caros, influenciando as escolhas dos consumidores.
Entre os itens que estão no radar da nova tributação aparecem bebidas alcoólicas, cigarros e refrigerantes. Também estão previstos veículos, de acordo com critérios relacionados à poluição, além da extração de determinados bens minerais, loterias, apostas e jogos de fantasy sports.
A aplicação do imposto, entretanto, não significa que todos esses produtos terão necessariamente o mesmo percentual de tributação. As regras e alíquotas deverão considerar as características de cada categoria, conforme a regulamentação aprovada.
O governo defende que a medida pode contribuir para reduzir o consumo de produtos associados a doenças e, ao mesmo tempo, ajudar a custear os impactos que esses hábitos provocam sobre os serviços públicos.
Impactos do álcool e do cigarro na saúde pública
A discussão sobre o Imposto Seletivo também envolve os custos que determinados produtos representam para o sistema de saúde e para a economia brasileira.
Um levantamento da Fundação Oswaldo Cruz (Fiocruz), citado pelo Ministério da Saúde, apontou que o consumo de álcool gerou custos estimados em R$ 18,8 bilhões em 2019.
Desse total, aproximadamente R$ 1,1 bilhão correspondeu a despesas federais diretas com internações e atendimentos ambulatoriais no Sistema Único de Saúde (SUS). Os outros R$ 17,7 bilhões foram relacionados a perdas de produtividade, incluindo mortes prematuras, afastamentos do trabalho, aposentadorias precoces e licenças médicas decorrentes de doenças associadas ao consumo de bebidas alcoólicas.
Os números demonstram que os efeitos do consumo excessivo de álcool ultrapassam o ambiente familiar e individual. Eles também alcançam empresas, serviços públicos e a capacidade produtiva do país.
No caso do tabagismo, o impacto econômico é ainda mais expressivo. Segundo dados divulgados pelo Ministério da Saúde, as doenças relacionadas ao uso de produtos derivados do tabaco provocam custos indiretos estimados em R$ 86,3 bilhões por ano.
Quando são considerados também os custos diretos, o impacto anual chega a aproximadamente R$ 153,5 bilhões, valor equivalente a 1,6% do Produto Interno Bruto (PIB) brasileiro.
Em contrapartida, a arrecadação de tributos federais sobre a venda de cigarros é estimada em cerca de R$ 8 bilhões por ano. A diferença entre o valor arrecadado e os custos associados ao tabagismo é apontada pelo governo como um dos argumentos para a adoção de uma tributação específica.
Refrigerantes e bebidas ultraprocessadas também entram na discussão
Outro grupo que deverá ser alcançado pelo Imposto Seletivo é o das bebidas açucaradas e ultraprocessadas, como refrigerantes, isotônicos e refrescos.
Estudo utilizado pelo governo para fundamentar a cobrança estimou que o tratamento de doenças associadas ao consumo desses produtos custa quase R$ 3 bilhões por ano ao SUS.
A discussão está relacionada ao crescimento de problemas de saúde associados à alimentação inadequada, incluindo doenças crônicas que podem exigir acompanhamento médico contínuo e tratamentos de longo prazo.
A tributação desses produtos é defendida como uma maneira de estimular escolhas alimentares mais saudáveis. Entretanto, o resultado dessa política dependerá não apenas dos impostos, mas também de ações de prevenção, educação alimentar e acesso da população a alimentos de qualidade.
Setor produtivo teme aumento de preços e mercado ilegal
Apesar dos argumentos apresentados pelo governo, representantes de setores econômicos atingidos pelo novo imposto demonstram preocupação com possíveis consequências de uma elevação da carga tributária.
No segmento de bebidas alcoólicas, produtores afirmam que os produtos já enfrentam uma tributação elevada no Brasil, com impostos que podem representar entre 40% e mais de 80% do preço final, dependendo da categoria.
Na avaliação desses representantes, um aumento adicional poderia reduzir as margens de lucro das empresas, elevar os preços pagos pelos consumidores e comprometer empregos ao longo da cadeia produtiva.
Outro ponto levantado pelo setor é o risco de fortalecimento do mercado ilegal. Com produtos legalizados mais caros, existe a preocupação de que parte dos consumidores procure alternativas sem controle adequado de origem, qualidade e recolhimento de impostos.
Esse cenário também representa um desafio para o poder público, que precisará conciliar os objetivos de saúde e arrecadação com a fiscalização do comércio irregular e a proteção da atividade econômica formal.
Previsão de arrecadação chega a R$ 41,9 bilhões em 2027
A importância fiscal do Imposto Seletivo também aparece nas projeções do governo para o próximo ano. De acordo com a proposta de Orçamento encaminhada ao Congresso Nacional, a estimativa é arrecadar R$ 41,9 bilhões com o tributo em 2027.
A receita esperada deverá contribuir para o esforço da equipe econômica de manter a arrecadação estável em relação ao Produto Interno Bruto. Nesse planejamento, o Imposto Seletivo será implementado ao lado da Contribuição sobre Bens e Serviços (CBS), outro tributo criado pela reforma tributária e previsto para começar a ser cobrado em 2027.
A transição exige atenção porque envolve mudanças na forma como o país arrecada impostos sobre o consumo. O governo precisa garantir que a substituição gradual dos tributos não provoque desequilíbrios financeiros nem aumente a insegurança para empresas e consumidores.
Congresso terá papel decisivo na implementação
Com o encaminhamento da medida provisória, o Congresso Nacional deverá analisar as regras propostas pelo governo. A aprovação até o fim de 2026 é considerada importante para que o calendário de implementação seja cumprido.
O debate deverá envolver representantes do governo, parlamentares, setores produtivos e entidades ligadas à saúde pública. Entre os principais pontos de atenção estarão as alíquotas, os critérios de incidência, os prazos de transição e os efeitos econômicos da nova cobrança.
Para a população, a discussão tem reflexos diretos no orçamento familiar, especialmente porque produtos como bebidas, cigarros e refrigerantes fazem parte do mercado de consumo cotidiano.
Embora a proposta preveja a manutenção da carga tributária em 2027, a possibilidade de aumento a partir de 2028 mantém o tema no centro das discussões econômicas.
O desafio será encontrar um equilíbrio entre arrecadação, proteção à saúde, preservação de empregos e previsibilidade para quem produz e consome. A medida ainda depende da tramitação legislativa, e seus efeitos concretos estarão relacionados ao conteúdo final aprovado pelo Congresso e às regras que serão estabelecidas para cada categoria de produto.