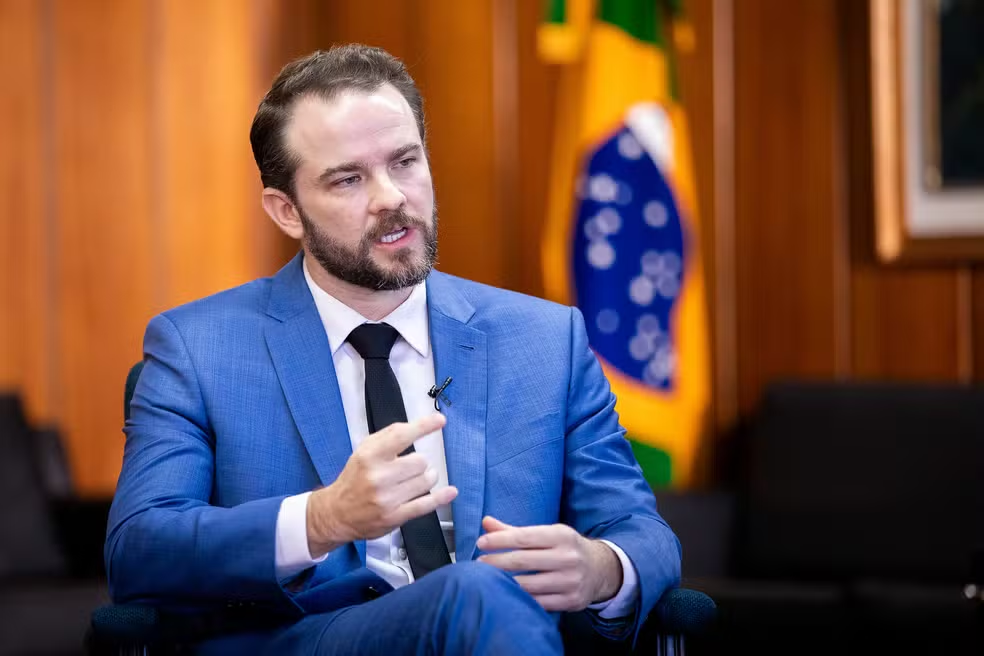
O ministro da Fazenda, Dario Durigan, afirmou nesta terça-feira (3) que pretende abrir um debate com o Congresso Nacional, ao longo de 2027, para revisar benefícios fiscais previstos na reforma tributária sobre o consumo. A intenção do governo é reavaliar incentivos concedidos a determinados produtos e setores da economia, com o objetivo de reduzir, futuramente, a alíquota da Contribuição sobre Bens e Serviços (CBS), novo tributo federal que começará a ser cobrado no próximo ano.
A declaração ocorre poucos dias depois de o Tribunal de Contas da União (TCU) propor uma alíquota de referência de 11,3% para a CBS em 2027. O percentual ficou acima das projeções que vinham sendo consideradas por parte do mercado e do setor empresarial, provocando discussões sobre os efeitos da reforma tributária nos custos das empresas e nos preços de produtos e serviços.
Segundo Durigan, o índice apresentado pelo TCU representa uma primeira referência para a implementação do novo sistema. O ministro defendeu que, com o passar do tempo, seja possível rever exceções e regimes favorecidos aprovados durante a tramitação da reforma, buscando uma tributação menor para os demais segmentos da economia.
A proposta, entretanto, depende de negociação política e de mudanças nas regras que foram aprovadas pelo Congresso. Portanto, não significa que a alíquota da CBS será reduzida automaticamente em 2027.
Por que o governo quer rever os benefícios fiscais?
A reforma tributária foi construída com o objetivo de simplificar a cobrança de impostos sobre o consumo e manter, em termos gerais, a carga tributária existente durante o período de transição.
Entretanto, durante a tramitação da proposta, diferentes setores da economia conseguiram aprovar benefícios específicos, como isenções, reduções de alíquotas e regimes diferenciados de tributação.
Essas medidas diminuem o imposto cobrado de determinados produtos, atividades e segmentos. Por outro lado, para preservar o nível de arrecadação previsto, a alíquota de referência aplicada aos demais setores precisa considerar o impacto dessas exceções.
É nesse contexto que entra a proposta defendida pelo ministro da Fazenda. A equipe econômica avalia que uma revisão dos benefícios pode ampliar a base de contribuintes sujeitos à tributação regular e permitir, no futuro, uma redução da alíquota geral.
Em declaração a jornalistas nesta terça-feira, Durigan afirmou que o percentual de 11,3% mantém a carga tributária conforme os parâmetros aprovados pelo Congresso e permite iniciar uma discussão sobre a revisão das exceções.
O ministro também ressaltou que a intenção é construir um caminho para que a alíquota seja menor ao longo do tempo, sem comprometer o equilíbrio da arrecadação pública.
Alíquota de 11,3% ainda precisa passar pelo Senado
O percentual calculado pelo TCU não deve ser confundido com uma decisão definitiva sobre a tributação de todos os produtos e serviços. O tribunal é responsável por realizar o cálculo técnico da alíquota de referência, considerando as regras estabelecidas pela reforma tributária.
A proposta aprovada pelo órgão foi de 11,3%, resultado do arredondamento do cálculo de 11,3468%. O objetivo é preservar a arrecadação federal dos tributos que serão substituídos pelo novo modelo.
O valor será encaminhado ao Senado Federal, que terá até 15 de dezembro para estabelecer a alíquota de referência por meio de resolução. Caso não haja uma decisão dentro do prazo, prevalecerá o percentual calculado pelo TCU para 2027.
A definição chamou a atenção de empresas e especialistas porque ficou acima de estimativas anteriores, que apontavam para um percentual próximo de 9,4% a 9,5%.
Essa diferença pode exigir ajustes no planejamento tributário das empresas, principalmente aquelas que já estavam organizando contratos, preços e operações com base em projeções anteriores.
O Ministério da Fazenda, por sua vez, considera que o processo de implementação permitirá aperfeiçoamentos e revisões periódicas. A alíquota de referência será recalculada durante a transição, conforme os mecanismos previstos na legislação.
Por que o Senado não pode simplesmente retirar os benefícios agora?
Durigan explicou que, neste momento, o Senado não pode simplesmente reduzir os benefícios fiscais aprovados na reforma para diminuir imediatamente a alíquota da CBS.
Isso acontece porque parte das regras que estabelecem tratamentos diferenciados foi incorporada à própria Constituição por meio da emenda que instituiu a reforma tributária.
Assim, alterações que envolvam essas garantias constitucionais exigem um procedimento legislativo adequado, incluindo a discussão de uma nova proposta de emenda à Constituição, quando for o caso.
A intenção do ministro é que o assunto seja discutido com o Congresso ao longo de 2027, permitindo avaliar quais incentivos continuam justificáveis e quais poderiam ser modificados.
O debate deverá envolver representantes de setores econômicos, parlamentares e integrantes da equipe econômica. A revisão também precisará considerar os efeitos sobre empresas, consumidores, empregos e atividades produtivas que atualmente contam com algum tipo de tratamento tributário diferenciado.
O que é a CBS e quais impostos ela vai substituir?
A Contribuição sobre Bens e Serviços é o novo tributo federal criado pela reforma tributária. Ela integra o modelo de Imposto sobre Valor Agregado (IVA), que pretende substituir gradualmente diferentes cobranças existentes sobre o consumo.
A CBS substituirá principalmente o Programa de Integração Social (PIS/Pasep) e a Contribuição para o Financiamento da Seguridade Social (Cofins), além de absorver a tributação federal correspondente a outras mudanças previstas na reforma, incluindo a redução da maior parte das alíquotas do Imposto sobre Produtos Industrializados (IPI).
O novo modelo também prevê a criação do Imposto sobre Bens e Serviços (IBS), de competência compartilhada entre estados e municípios.
Na prática, a reforma busca tornar mais transparente a cobrança de tributos. Em vez de um sistema complexo, com diferentes impostos incidindo sobre etapas da produção e comercialização, a proposta estabelece uma estrutura de tributação sobre o valor agregado, com possibilidade de aproveitamento de créditos ao longo da cadeia econômica.
Outro objetivo é reduzir a chamada tributação em cascata, situação em que impostos acabam incidindo sobre valores que já foram tributados anteriormente.
Como será a transição até 2033?
A implementação do novo sistema ocorrerá de maneira gradual. O ano de 2026 funciona como período de testes, com alíquotas experimentais de 0,9% para a CBS e 0,1% para o IBS, conforme as regras de compensação previstas na legislação.
A partir de 2027, a CBS passa a ocupar o lugar dos tributos federais que serão extintos, enquanto o IBS começa sua etapa inicial de cobrança. Também está prevista a instituição do Imposto Seletivo, destinado a determinados produtos e atividades considerados prejudiciais à saúde ou ao meio ambiente.
Entre 2029 e 2032, ocorrerá a transição gradual dos impostos estaduais e municipais atuais, ICMS e ISS, para o IBS.
Em 2033, o novo modelo deverá estar plenamente implementado, com a substituição dos tributos previstos na reforma.
Estimativas divulgadas durante o debate econômico apontam que a soma das alíquotas de referência da CBS e do IBS poderá ficar próxima ou acima de 28%, dependendo dos cálculos e das regras aplicáveis. Algumas projeções chegam a apontar uma carga total superior a 30%.
Esses números, porém, não significam que todos os produtos e serviços terão necessariamente essa mesma tributação efetiva. Existem regimes diferenciados, isenções, reduções e mecanismos de compensação que podem alterar o peso do imposto em cada operação.
Transparência e impacto no bolso do consumidor
Outro argumento apresentado pelo ministro da Fazenda é que a reforma permitirá ao consumidor identificar com mais clareza quanto está pagando em tributos sobre o consumo.
No sistema atual, a complexidade das cobranças dificulta a identificação exata do peso dos impostos embutidos nos preços. Com a mudança, os novos tributos deverão aparecer destacados nas operações, facilitando a compreensão da carga tributária.
Durigan avalia que essa transparência também poderá ajudar nas futuras discussões sobre os benefícios fiscais. Com informações mais claras sobre a arrecadação e os efeitos das exceções, o governo e o Congresso terão elementos para avaliar quais incentivos cumprem sua finalidade.
A revisão, entretanto, não será uma decisão exclusivamente técnica. Cada benefício envolve interesses econômicos, sociais e regionais, e sua eventual retirada pode produzir consequências diferentes conforme o setor atingido.
Debate sobre impostos deve continuar em 2027
A proposta de Dario Durigan coloca novamente os benefícios fiscais no centro da discussão sobre a reforma tributária. O governo pretende buscar um equilíbrio entre a preservação da arrecadação, a simplificação do sistema e a possibilidade de reduzir a alíquota geral da CBS nos próximos anos.
Para empresas e consumidores, o resultado desse debate poderá influenciar o planejamento econômico, os custos de produção e a formação de preços.
Por enquanto, a referência de 11,3% para 2027 ainda depende da definição do Senado, e qualquer redução futura exigirá novas discussões e decisões legislativas.
O desafio será encontrar um modelo que mantenha o financiamento dos serviços públicos, evite distorções entre setores e permita que a simplificação tributária também se traduza em benefícios concretos para a economia brasileira.