Mesada, cofrinho e planejamento podem ajudar a ensinar educação financeira aos filhos desde cedo. Uma ida ao supermercado, a escolha de um brinquedo ou a organização de uma pequena quantia são oportunidades para desenvolver hábitos financeiros saudáveis que podem acompanhar as crianças durante toda a vida.
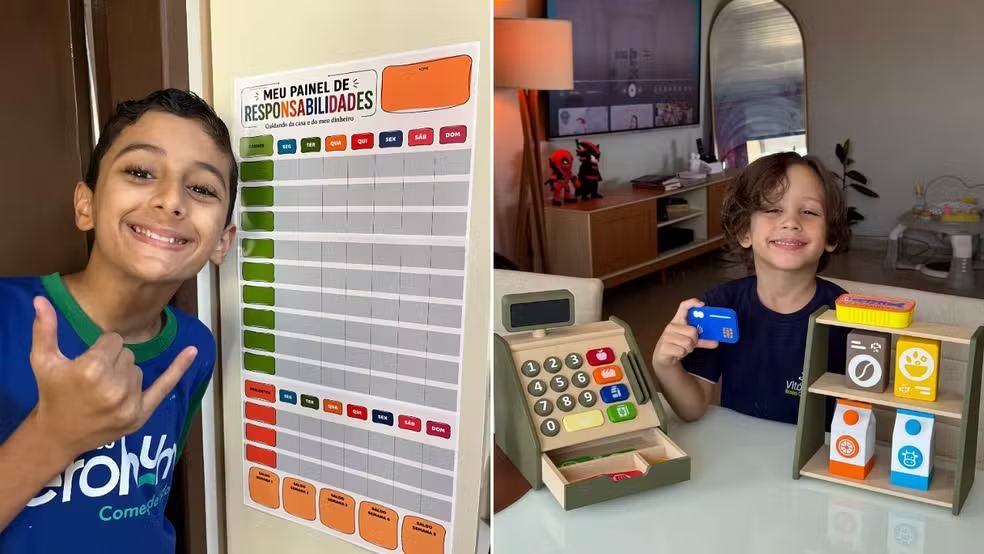
Foi dessa maneira que o bancário Silas Gabriel encontrou uma forma de apresentar a educação financeira ao filho, Rafinha, de 5 anos. Nas visitas ao supermercado, o menino recebe R$ 10 para escolher alguns produtos, observando os preços e decidindo como utilizar o valor disponível.
A experiência vai além de permitir que a criança escolha o que deseja levar para casa. Durante as compras, Rafinha compara os preços, avalia as opções e começa a perceber que nem tudo cabe no orçamento. Quando encontra um produto caro, às vezes desiste da compra e procura uma alternativa.
“Ele vai olhando os preços, escolhendo o que quer comprar. E, quando vê alguma coisa muito cara, às vezes ele mesmo desiste, procura outra opção”, conta Silas.
A iniciativa chamou a atenção nas redes sociais da família. Segundo o pai, três publicações sobre o assunto ultrapassaram 10 milhões de visualizações cada.
Em casa, o aprendizado também é estimulado por meio de três cofrinhos. Um é destinado ao dinheiro que a criança pode gastar, outro serve para guardar recursos pensando no futuro e na realização de sonhos, enquanto o terceiro é reservado para ajudar outras pessoas.
“Então a gente tenta ensinar não só a importância de economizar, mas também a de compartilhar”, afirma o bancário.
A experiência mostra que a educação financeira pode envolver diferentes valores, como planejamento, responsabilidade e solidariedade.
Mesada ajuda a transformar conceitos em prática
A empreendedora e jornalista Taiana Costa também decidiu incorporar a educação financeira à rotina dos filhos Lucas, de 10 anos, e do irmão, de 7.
Inspirada pela própria experiência, ela começou a trabalhar aos 15 anos para juntar dinheiro e pagar a carteira de motorista quando completasse 18. Mais tarde, desenvolveu um método lúdico para ensinar os filhos a administrar os próprios recursos.
O sistema começou quando Lucas tinha 9 anos e utiliza regras previamente combinadas pela família. Algumas atividades podem gerar ganhos extras, enquanto determinadas situações resultam em descontos. Ao final do mês, os valores são calculados para que o menino acompanhe o próprio saldo.
A proposta também estimula o estabelecimento de metas. Lucas guarda dinheiro para comprar produtos de maior valor, como um celular ou um PlayStation 5, aprendendo que a realização de um desejo pode exigir paciência e planejamento.
Em entrevista ao g1, Taiana explicou que o objetivo é mostrar ao filho que pequenas quantias guardadas regularmente podem contribuir para alcançar um objetivo maior.
Se uma criança recebe R$ 100, por exemplo, pode aprender a gastar uma parte e reservar outra para uma compra futura. O exercício ajuda a compreender que utilizar todo o dinheiro imediatamente pode impedir a realização de outros planos.
As duas famílias demonstram que não existe uma única maneira de ensinar educação financeira. O mais importante é adaptar as estratégias à idade dos filhos, à realidade financeira da casa e aos objetivos de aprendizagem.
Investimentos, dívidas e juros ainda geram dúvidas
As dificuldades para falar sobre dinheiro com crianças também aparecem entre os adultos. Uma pesquisa realizada pela Serasa em parceria com a Opinion Box, entre 31 de agosto e 15 de setembro de 2026, ouviu 1.066 pais de filhos com até 18 anos.
De acordo com o levantamento, os investimentos são o assunto mais difícil de explicar aos filhos para 28% dos entrevistados. Dívidas, juros e golpes ou fraudes financeiras aparecem na sequência, mencionados por 21% dos participantes em cada categoria.
Os resultados indicam que muitos responsáveis reconhecem a importância da educação financeira, mas ainda encontram dificuldades para transformar conceitos econômicos em explicações compreensíveis para crianças e adolescentes.
Outro desafio está relacionado ao ambiente digital. Aplicativos, jogos eletrônicos e plataformas de compras facilitam transações que podem acontecer em poucos segundos, muitas vezes sem que a criança perceba claramente o valor gasto.
No levantamento da Serasa, 32% dos pais afirmaram que os filhos já fizeram compras não autorizadas em aplicativos, jogos ou plataformas on-line. Em 60% desses casos, os gastos chegaram a até R$ 100.
O cenário reforça a importância de acompanhar o uso de dispositivos eletrônicos, configurar mecanismos de autorização para compras e explicar que pagamentos digitais também representam dinheiro real.
Uma pesquisa do Instituto Locomotiva também identificou preocupação dos brasileiros com o tempo que as crianças passam diante das telas. Segundo os dados divulgados, 83% concordam que as crianças de hoje preferem ficar no celular ou na televisão em vez de brincar na rua, enquanto 82% são contra o acesso cotidiano a celulares e tablets por crianças de até 3 anos.
Nesse contexto, ensinar a lidar com dinheiro envolve também desenvolver senso crítico diante da publicidade, das compras por impulso e dos estímulos ao consumo presentes no ambiente digital.
Quando começar a falar sobre dinheiro?
Para Arethuza Zero, professora doutora e fundadora da Educafinanceira, a conversa pode começar quando a criança manifesta seus primeiros desejos de consumo.
Não é necessário apresentar cálculos complexos ou explicar juros a uma criança pequena. O primeiro passo é ajudá-la a compreender a diferença entre querer alguma coisa e realmente precisar dela.
Quando um filho pede um brinquedo, por exemplo, os responsáveis podem perguntar por que aquele objeto chamou sua atenção, se ele já possui algo semelhante ou se existe outra forma de aproveitar o que tem em casa.
A ideia não é impedir que a criança tenha desejos, mas ensiná-la a refletir antes de tomar decisões.
Segundo a especialista, a educação financeira também está relacionada às escolhas feitas pelas famílias desde antes do nascimento dos filhos, como a organização do orçamento para preparar o quarto, comprar o enxoval e planejar as despesas.
Na prática, cada situação cotidiana pode servir como ponto de partida para explicar como os recursos são utilizados.
Como explicar que nem tudo pode ser comprado?
Dizer simplesmente “não” pode encerrar uma conversa, mas nem sempre ajuda a criança a compreender o motivo de uma negativa.
Arethuza recomenda contextualizar a decisão e explicar, de maneira adequada à idade, que as compras dependem de recursos financeiros, geralmente obtidos por meio do trabalho.
Também é importante considerar a percepção infantil do tempo. Para crianças pequenas, esperar vários meses por um brinquedo pode ser uma ideia difícil de compreender.
Uma alternativa é utilizar referências concretas e visuais, mostrando que algumas conquistas exigem etapas e paciência. Acompanhar o crescimento de uma planta, por exemplo, pode ajudar a explicar que determinados resultados não acontecem imediatamente.
A criança precisa perceber que existe um caminho entre desejar alguma coisa e conseguir comprá-la.
A mesada é obrigatória?
A mesada pode ser uma ferramenta útil, mas não é indispensável para ensinar educação financeira. Famílias que não conseguem disponibilizar uma quantia regular também podem trabalhar o tema por meio de brincadeiras, compras planejadas e conversas sobre as despesas domésticas.
Quando a mesada é adotada, a recomendação é estabelecer regras claras sobre o valor, a frequência e a finalidade do dinheiro.
A especialista não recomenda vincular diretamente o pagamento às notas escolares. Caso o desempenho do estudante diminua, o mais adequado é investigar possíveis dificuldades de aprendizagem e buscar formas de ajudá-lo.
Também é importante diferenciar responsabilidades familiares de atividades remuneradas. Arrumar a própria cama, organizar os pertences e colaborar com a rotina da casa são atitudes relacionadas à convivência, e não necessariamente tarefas que precisam gerar pagamento.
O objetivo da mesada deve ser ensinar a administrar recursos, estabelecer prioridades e compreender as consequências das próprias decisões.
O que fazer quando a criança gasta tudo?
Se o dinheiro acabar antes do período combinado, a situação pode se transformar em uma oportunidade de aprendizagem.
Arethuza orienta que os responsáveis evitem entregar imediatamente uma quantia extra quando a criança gasta tudo antes do prazo, desde que as regras tenham sido previamente explicadas e sejam compatíveis com a idade.
Se o filho utilizar toda a mesada comprando figurinhas e depois desejar outro produto, por exemplo, os pais podem conversar sobre as escolhas feitas e mostrar como o planejamento poderia ter sido diferente.
Isso não significa humilhar, punir excessivamente ou deixar de atender necessidades essenciais. O propósito é permitir que a criança compreenda, em um ambiente seguro, que os recursos são limitados e que cada gasto interfere nas possibilidades seguintes.
A conversa deve ocorrer sem julgamentos. Em vez de dizer que o filho não sabe cuidar do dinheiro, os responsáveis podem perguntar o que ele faria de outra maneira na próxima vez.
Como ensinar a lidar com Pix, cartões e jogos on-line?
O dinheiro digital exige atenção especial porque não apresenta a mesma percepção visual das cédulas e moedas. Ao utilizar um cartão ou fazer um Pix, a criança pode não perceber imediatamente que o saldo disponível diminuiu.
Por isso, a especialista recomenda atividades concretas que ajudem a relacionar os valores às compras realizadas.
Os pais podem utilizar moedas e cédulas em pequenas simulações, comparar preços e mostrar quanto sobra depois de uma aquisição. Também podem acompanhar os gastos digitais e explicar como funcionam as autorizações de pagamento.
Em jogos e aplicativos, é importante deixar claro que moedas virtuais, itens especiais e recursos adicionais podem envolver dinheiro de verdade. Senhas, controles parentais e exigência de autorização para compras ajudam a reduzir o risco de gastos inesperados.
A educação financeira deve acompanhar a realidade tecnológica das crianças, sem deixar de lado a supervisão dos adultos.
Consumo consciente começa dentro de casa
Uma das maneiras mais simples de ensinar planejamento é envolver os filhos nas compras da família.
Antes de ir ao supermercado, os responsáveis podem preparar uma lista junto com a criança e verificar quais produtos realmente estão faltando. Durante as compras, podem comparar preços, explicar promoções e conversar sobre a diferença entre necessidade e desejo.
Mostrar contas de água e energia também pode ajudar a compreender como pequenas atitudes influenciam as despesas domésticas. Fechar a torneira e evitar desperdícios, por exemplo, são comportamentos que combinam responsabilidade financeira e cuidado com o ambiente.
Se a família estiver enfrentando dificuldades econômicas, a orientação é conversar com honestidade, respeitando a idade dos filhos e sem transferir a eles responsabilidades que pertencem aos adultos.
Também é importante evitar comparações com colegas que recebem mesadas maiores ou possuem produtos mais caros. Cada família tem uma realidade financeira, e o aprendizado deve ajudar a criança a compreender suas possibilidades sem desenvolver sentimentos de inferioridade.
Educação financeira é uma lição para a vida
Ensinar crianças a lidar com dinheiro não significa transformá-las em especialistas em economia desde cedo. O propósito é desenvolver hábitos que favoreçam decisões mais conscientes ao longo da vida.
Ao aprender a poupar, estabelecer metas, reconhecer limites e pensar antes de gastar, a criança começa a construir uma relação mais equilibrada com o consumo.
A mesada, os cofrinhos e as compras acompanhadas pelos pais são ferramentas que podem contribuir para esse processo, desde que utilizadas com diálogo, paciência e regras claras.
Mais do que ensinar a guardar moedas, a educação financeira ajuda os filhos a compreender que escolhas têm consequências, que os recursos precisam ser planejados e que o dinheiro também pode ser utilizado para realizar sonhos e ajudar outras pessoas.
Essas lições, construídas aos poucos dentro de casa, podem preparar crianças e adolescentes para enfrentar com mais autonomia os desafios financeiros da vida adulta.